
Кредит можно закрыть в любой день, а не только в дату планового платежа. Экономия считается просто: проценты начисляются за фактическое число дней пользования деньгами, поэтому после досрочного погашения они больше не набегают.
Сложности начинаются на деталях. Кто-то вносит сумму через приложение и не учитывает, что операция дойдет до счета с задержкой. Кто-то закрывает основной долг, но забывает про начисленные проценты и остается должен банку пару сотен рублей. Кто-то не берет справку и через год узнает, что обязательство формально не закрыто.
Полное и частичное погашение: чем отличаются последствия
Полное досрочное погашение - это внесение всей оставшейся суммы основного долга вместе с процентами за дни, прошедшие после последнего платежа. Договор прекращается, счет закрывается, обязательств перед банком не остается.
Частичное погашение - это сумма сверх обязательного платежа. Кредит продолжает действовать, но банк перестраивает график, и здесь есть выбор.
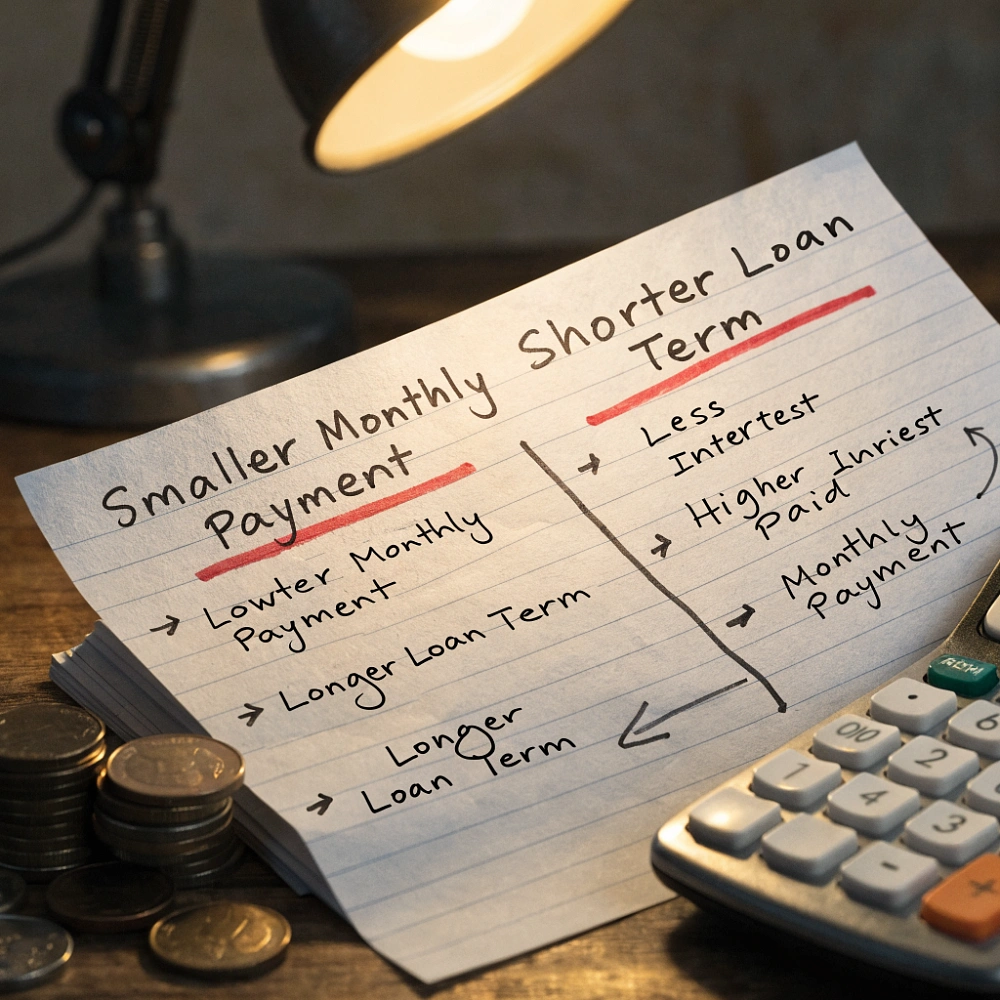
- Уменьшить платеж. Срок остается прежним, ежемесячная нагрузка падает. Вариант для тех, у кого нестабильный доход или слишком высокая доля платежа в бюджете.
- Уменьшить срок. Платеж остается примерно на прежнем уровне, но кредит заканчивается раньше. Экономия на процентах в этом варианте всегда больше.
Прикидка без формул: каждый рубль, внесенный досрочно, выключает начисление процентов на этот рубль за весь оставшийся срок. Чем длиннее остаток срока, тем весомее эффект.
В первые месяцы аннуитетного графика почти весь платеж уходит на проценты, а основной долг уменьшается символически. Поэтому досрочные суммы, внесенные в начале срока, работают сильнее, чем те же суммы в конце.
Что прописано в договоре и законе
По закону о потребительском кредите заемщик вправе вернуть деньги досрочно полностью или частично, уведомив банк не менее чем за 30 календарных дней. Договор может устанавливать более короткий срок, и банки этим пользуются: заявка в приложении часто обрабатывается в день обращения или в ближайшую дату погашения.
Первое, что стоит сделать до любых расчетов, - открыть свой экземпляр договора и найти раздел о досрочном возврате. Там указано:
- минимальный срок уведомления и способ его подачи;
- даты, в которые проводятся досрочные погашения: часть банков принимает их только в дату планового платежа;
- комиссии и ограничения, если они прописаны;
- порядок пересчета графика при частичном погашении.
Если в договоре стоит 30 дней, а приложение предлагает закрыть кредит сегодня, это не противоречие: банк вправе работать быстрее обязательного минимума.
Как закрыть кредит полностью: пошаговый порядок
- Уточните сумму на выбранную дату. В приложении или по телефону запросите остаток основного долга и проценты, начисленные на день погашения. Сумма, названная сегодня, к послезавтрашнему дню вырастет на несколько дней процентов.
- Подайте заявление о досрочном погашении. Через мобильный банк, личный кабинет или в отделении. Заявление фиксирует дату и сумму - это главный документ, если возникнет спор.
- Внесите деньги заранее. Между переводом и зачислением на кредитный счет есть разрыв, особенно при оплате из другого банка или через терминал. Надежнее пополнить счет за день-два до даты погашения.
- Проверьте, что операция прошла. В выписке должны появиться нулевой остаток и статус закрытого кредита. Если деньги ушли, а долг на месте, звоните в банк до следующей даты платежа.
- Запросите справку о полном погашении. Обычно банк готовит ее по заявлению. Сохраните бумажный вариант или электронный файл с подписью банка: он пригодится при спорах с бюро кредитных историй.
- Отключите автоплатеж и подписки. Иначе банк спишет очередной платеж с карты, и деньги придется возвращать через заявление.
Частичное погашение: уменьшать платеж или срок
Ориентир простой. Задача снизить риск просрочки - уменьшайте платеж. Задача сэкономить на процентах - уменьшайте срок. Совместить оба варианта не получится: банк пересчитывает график по одному выбранному параметру, и в большинстве приложений выбор делается один раз в момент подтверждения операции, передумать задним числом нельзя.
Отдельно стоит посчитать, оправдана ли досрочка при небольшом остатке. Если кредит закрывается через три месяца, дополнительная сумма сэкономит копейки, а время на заявки вы потратите. На длинном кредите с остатком в несколько лет одна лишняя сумма в начале срока меняет итог заметно.
Страховка, комиссии и сопутствующие расходы
Досрочное погашение не отменяет договор страхования автоматически. Если полис оформлялся вместе с кредитом, возможны два сценария.
- Прошло не более 14 календарных дней с даты заключения договора страхования. Действует период охлаждения: можно отказаться от полиса и вернуть всю премию, подав заявление в страховую компанию.
- Прошло больше. Возврат возможен, только если это прямо предусмотрено условиями страхования. Часто в договоре заложен возврат части премии за неистекший период, но не всегда.
По ипотеке действует отдельное правило для страхования заложенного имущества: обязанность страховать предмет залога прописана в кредитном договоре, но после полного погашения она исчезает сама собой. А полис ОСАГО или КАСКО, оформленный при автокредите, при досрочном закрытии не возвращается: это обычный страховой договор на год, не привязанный к кредиту.
Плату за досрочный возврат потребительского кредита закон запрещает. Если банк пытается удержать сбор, ссылайтесь на договор, а при отказе разобраться - обращайтесь с жалобой в Банк России.
После закрытия: обременение, кредитная история, документы
По ипотеке справки от банка недостаточно. Нужно убедиться, что из ЕГРН исчезла запись об ипотеке. Банк обычно подает заявление в Росреестр сам, в электронном виде, регистрация занимает несколько рабочих дней. Через неделю-полторы закажите выписку из ЕГРН и проверьте результат. Если запись осталась, пишите заявление в банк: пока обременение держится, объект нельзя свободно продать или заложить.
По автокредиту проверяйте реестр уведомлений о залоге движимого имущества: он доступен бесплатно на сайте Федеральной нотариальной палаты, поиск идет по VIN.
Кредитная история обновляется не мгновенно. Банк передает сведения в бюро кредитных историй в течение нескольких дней после закрытия, иногда ближе к отчетной дате. Через месяц имеет смысл запросить отчет и убедиться, что по кредиту стоит статус закрытого без остатка задолженности. Если данные неверны, достаточно обращения в банк с копией справки о погашении, а при игнорировании - формы оспаривания в самом бюро.
Справки и выписки о закрытых кредитах храните минимум несколько лет. Это одна папка в шкафу, зато вопрос закрыт раз и навсегда.
Вопросы и ответы
Можно ли закрыть кредит досрочно без уведомления банка?
Формально нет: по закону о потребительском кредите о полном досрочном возврате нужно предупредить не менее чем за 30 календарных дней, если договор не устанавливает более короткий срок. На практике многие банки проводят погашение в день обращения через приложение, но рассчитывать на это заранее не стоит - смотрите условия своего договора.
Вернут ли проценты, если погасить кредит раньше срока?
Проценты не возвращают, их просто не начисляют за дни после погашения. Вы платите за фактический срок пользования деньгами. Если к моменту закрытия часть процентов уже списана вперед, излишек зачитывается в счет долга или возвращается на счет - конкретный порядок уточняйте в банке.
Что будет, если внести деньги в дату платежа, а не заранее?
Риск в том, что платеж не успеет зачислиться до момента списания по графику: тогда операция пройдет позже или деньги зависнут в переплате. Надежнее вносить сумму за день-два до даты погашения и после этого проверить в выписке, что остаток стал нулевым.
Нужно ли возвращать страховку при досрочном погашении?
Договор страхования не прекращается вместе с кредитом. В течение 14 календарных дней с даты его заключения можно отказаться от полиса и вернуть премию полностью. Позже возврат зависит от условий страхования: иногда предусмотрена часть премии за неистекший период, иногда возврата нет вообще.
Как снять обременение после закрытия ипотеки?
Банк передает в Росреестр заявление о погашении записи об ипотеке, чаще всего в электронном виде. Регистрация занимает несколько рабочих дней. Затем закажите выписку из ЕГРН: если обременение на месте, обращайтесь в банк с требованием устранить запись.
Портит ли досрочное погашение кредитную историю?
Само по себе нет: в истории остается факт исполнения обязательства. На решения банков сильнее влияют другие вещи - текущая долговая нагрузка, дисциплина платежей, количество открытых кредитных карт. Единственный нюанс: после закрытия кредита у скоринговых моделей меньше данных о том, как вы обслуживаете долг, поэтому следующее одобрение может потребовать больше времени.